Ein Basiskonto kann den Alltag in Deutschland deutlich erleichtern. Hier erfahren Geflüchtete, wer Anspruch haben kann, welche Unterlagen wichtig sind, was das Konto kann und was bei Problemen hilft.
1. Recht auf ein Basiskonto
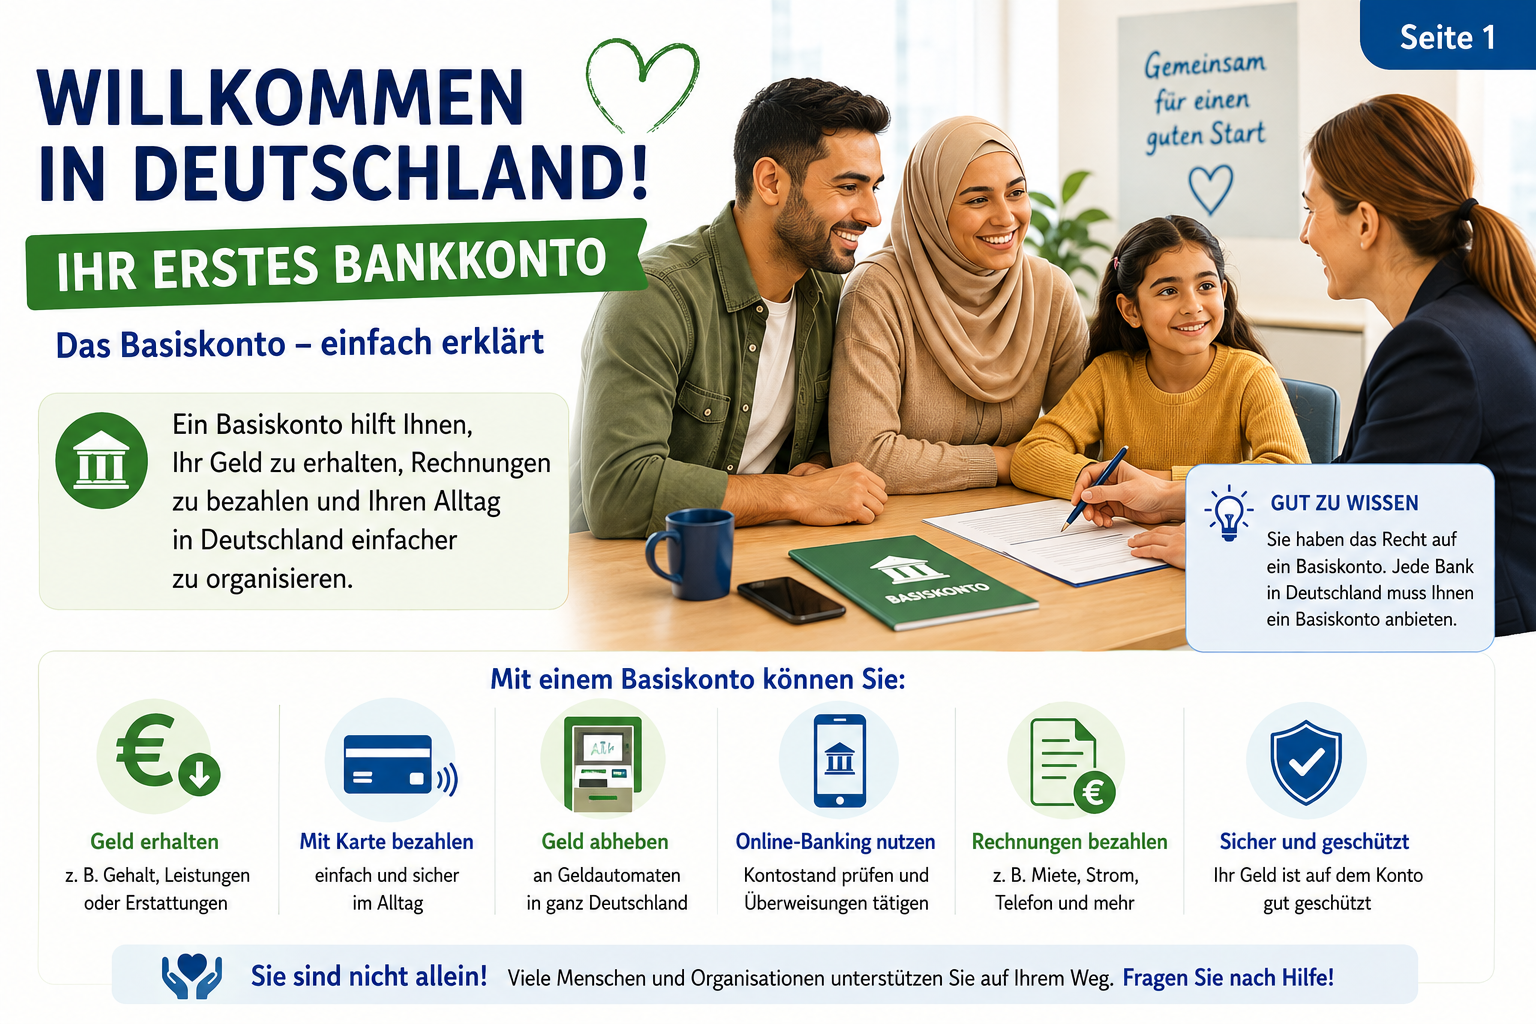
Ein Basiskonto ist ein gesetzlich geregeltes Zahlungskonto mit grundlegenden Funktionen. Es soll den Zugang zum normalen Zahlungsverkehr ermöglichen – auch dann, wenn kein gewöhnliches Girokonto angeboten wird.
Für Geflüchtete kann das besonders wichtig sein. Das Zahlungskontengesetz berücksichtigt unter anderem Asylsuchende und weitere Personengruppen mit rechtmäßigem Aufenthalt in der Europäischen Union.
2. Warum hilft ein Basiskonto im Alltag?
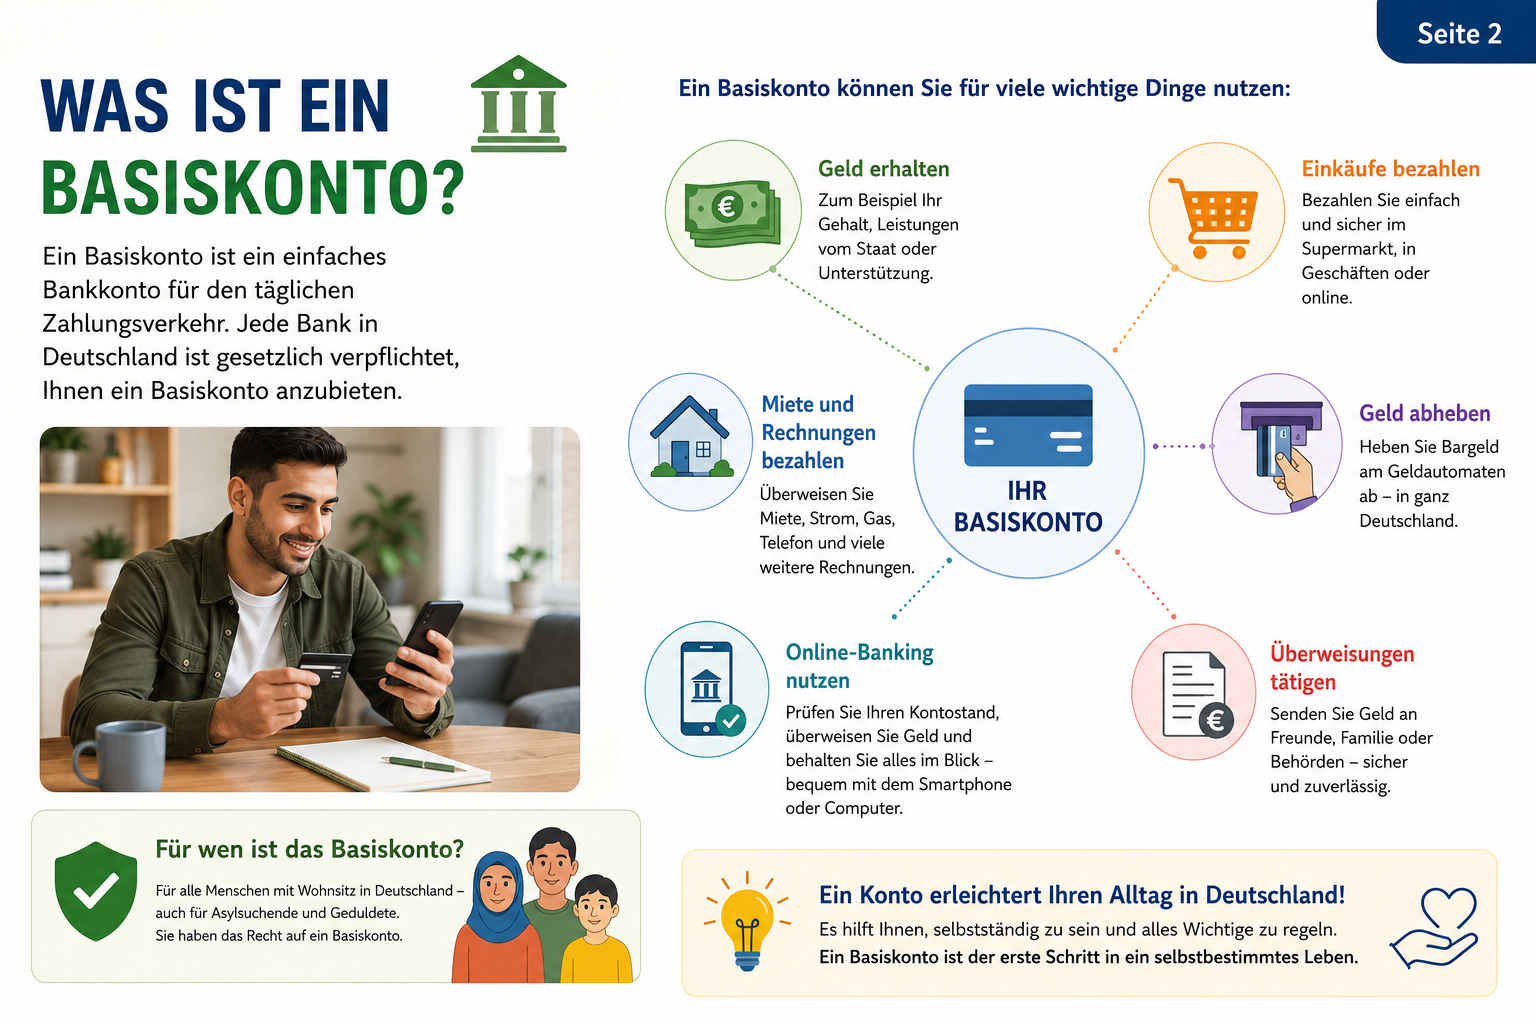
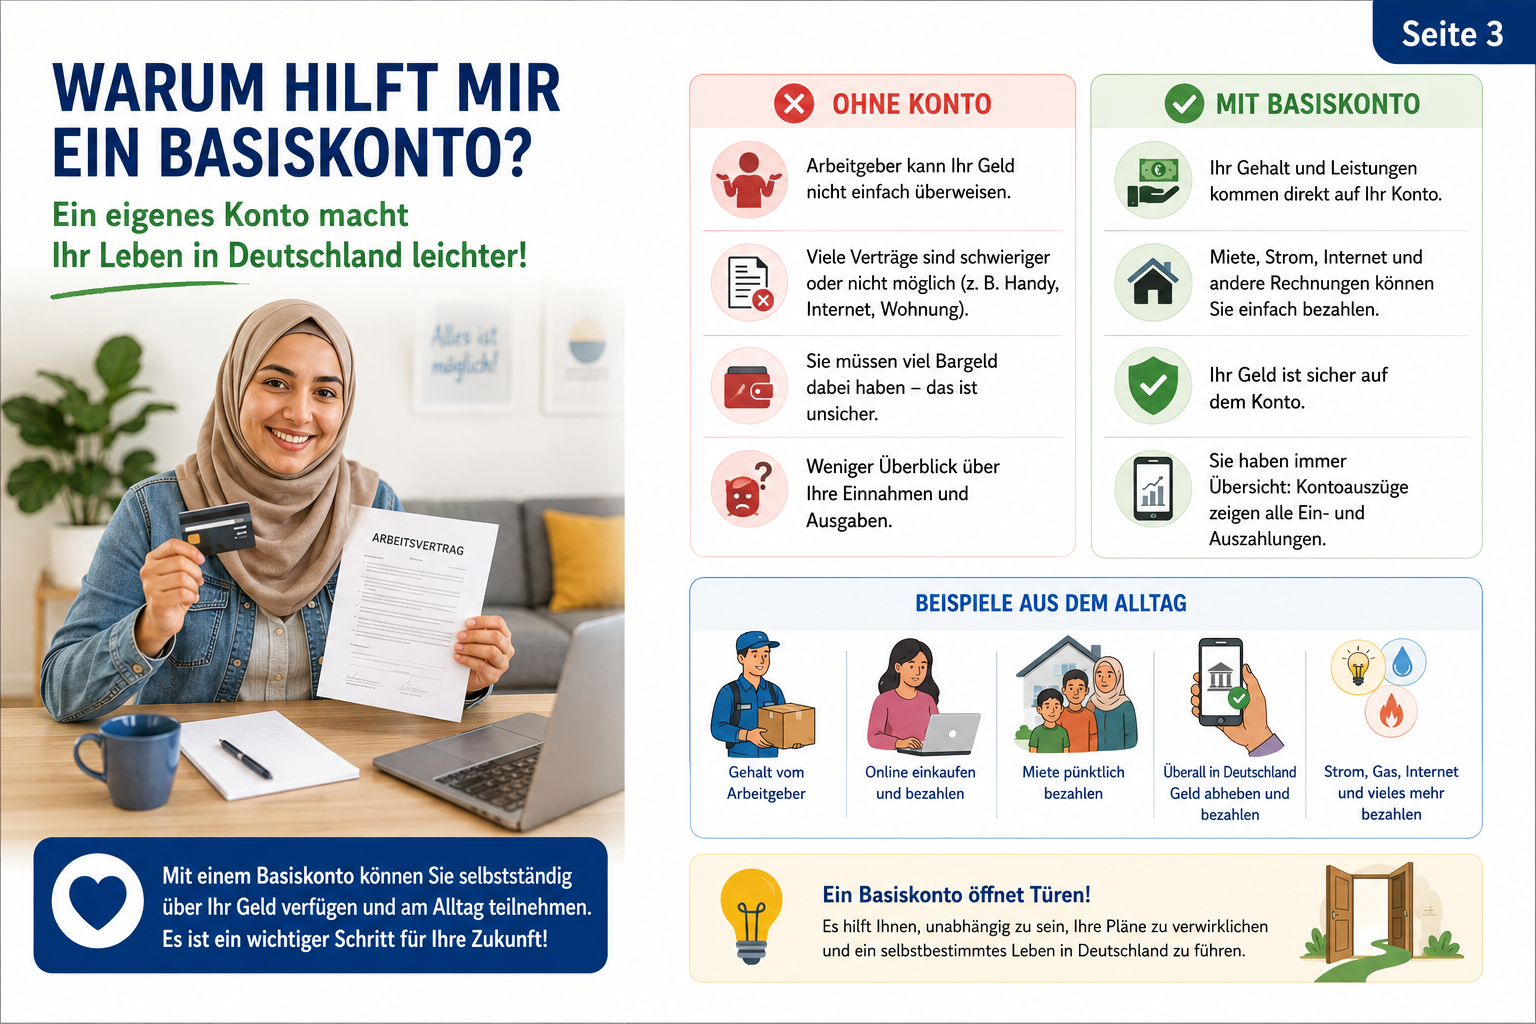
Ein eigenes Konto erleichtert viele alltägliche Dinge. Gehalt, Sozialleistungen oder Erstattungen können überwiesen werden. Gleichzeitig können Miete, Strom, Versicherungen oder andere Rechnungen per Überweisung oder Lastschrift bezahlt werden.
3. So eröffnen Sie ein Basiskonto
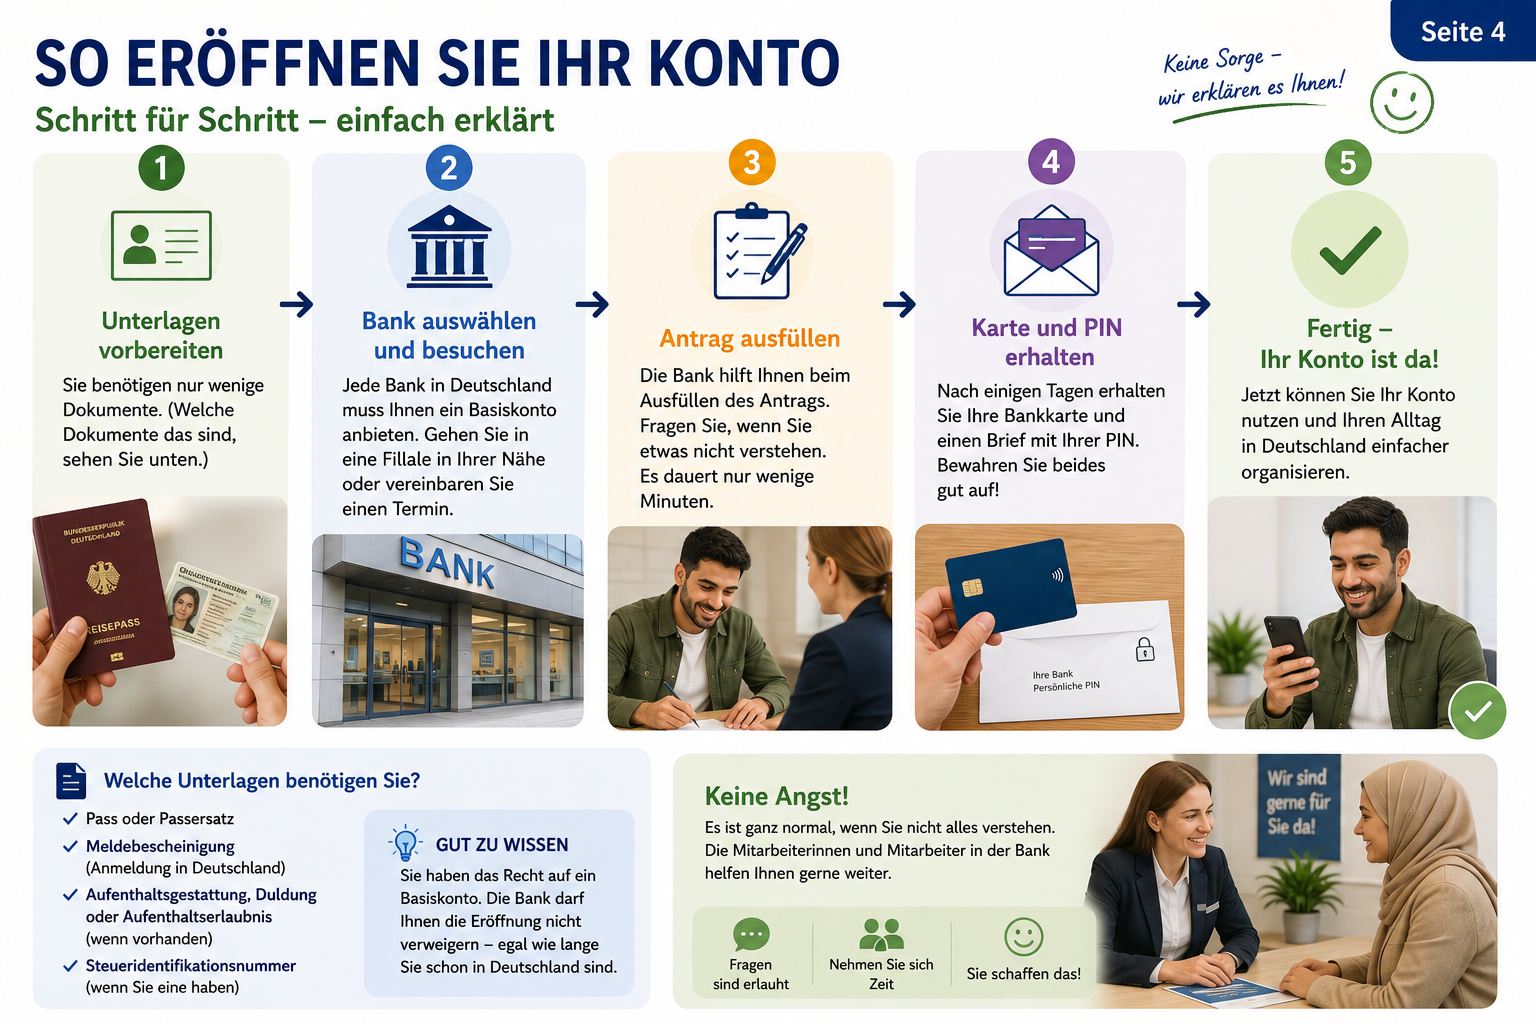
Informieren Sie sich über Gebühren, Filialen und Bargeldversorgung.
Verwenden Sie nach Möglichkeit das offizielle Antragsformular.
Die Bank muss die gesetzlichen Identifizierungspflichten erfüllen können.
Bewahren Sie eine Kopie und möglichst eine Eingangsbestätigung auf.
4. Welche Unterlagen können benötigt werden?
Welche Dokumente akzeptiert werden, hängt von Ihrer persönlichen Situation und den gesetzlichen Identifizierungsvorgaben ab.
5. Was kann ein Basiskonto – und was nicht?
Ein Basiskonto bietet die grundlegenden Zahlungsfunktionen eines normalen Bankkontos. Es muss jedoch nicht alle Zusatzleistungen eines gewöhnlichen Girokontos enthalten.
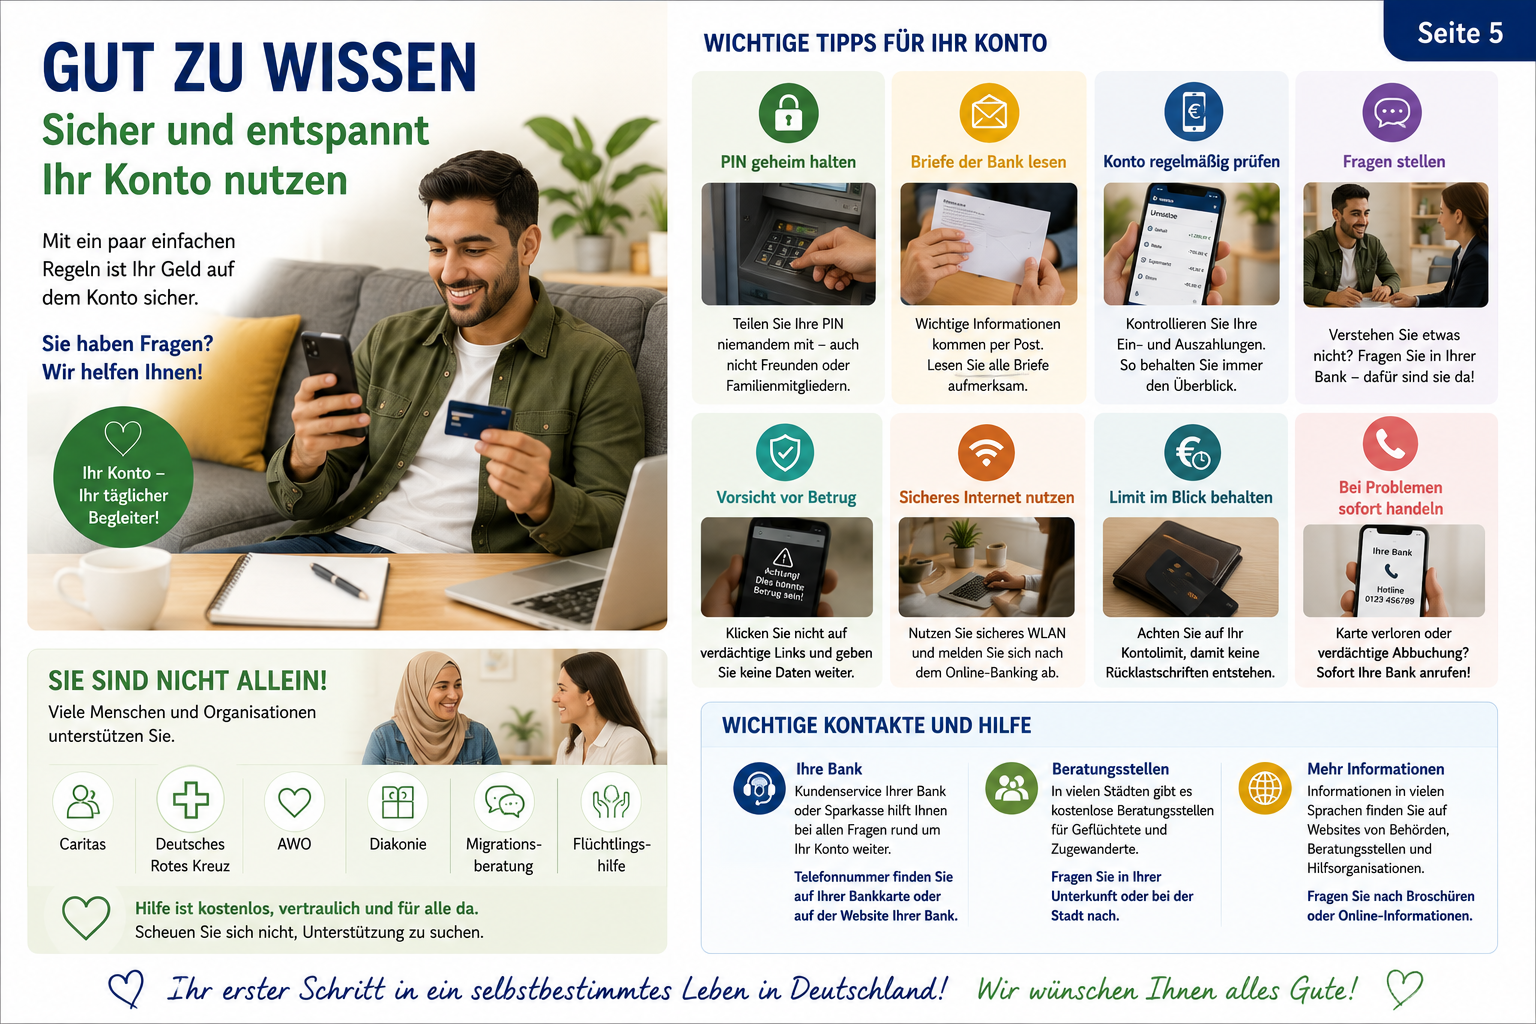
6. Was tun bei Problemen?
Eine Bank darf einen Basiskonto-Antrag nicht beliebig ablehnen. Das Gesetz nennt bestimmte Ablehnungsgründe.
Wenn Sie glauben, dass Ihr Antrag zu Unrecht abgelehnt wurde, sollten Sie Antrag, Schreiben und Nachweise aufbewahren und sich beraten lassen. Je nach Fall kann auch ein Verwaltungsverfahren bei der BaFin infrage kommen.
7. Häufige Fragen
Ist ein Basiskonto kostenlos?
Nicht zwingend. Banken dürfen Entgelte verlangen. Deshalb lohnt sich ein Vergleich der Gesamtkosten.
Kann ich Gehalt oder Sozialleistungen darauf empfangen?
Ja. Ein Basiskonto ist ein Zahlungskonto und kann normale Zahlungseingänge empfangen.
Bekomme ich automatisch einen Dispokredit?
Nein. Der gesetzliche Anspruch bezieht sich auf grundlegende Zahlungsfunktionen, nicht auf Kredit.
Kann ein Basiskonto als P-Konto geführt werden?
Ja. Ein Zahlungskonto kann unter den gesetzlichen Voraussetzungen als Pfändungsschutzkonto geführt werden.
1. Right to a basic payment account
A basic payment account (“Basiskonto”) is a legally regulated account with essential payment functions. It is intended to provide access to normal banking even when a regular current account is not available.
This can be particularly important for refugees. German law covers eligible consumers living legally in the European Union and also specifically addresses asylum seekers and certain other groups.
2. Why does a basic account help in everyday life?
A bank account makes many everyday tasks easier. Salary, benefits and refunds can be paid into it. Rent, electricity, insurance and other bills can be paid by transfer or direct debit.
3. How to open a basic account
Check fees, branches and cash access.
Use the official application form where possible.
The bank must be able to meet its legal identification duties.
Save a copy and, if possible, confirmation that it was received.
4. Which documents may be needed?
The exact documents depend on your personal situation and the legal identification rules.
5. What can a basic account do – and what not?
A basic account provides the essential payment functions of a normal bank account, but it does not have to include every extra service of a standard current account.
6. What if there are problems?
A bank cannot refuse a basic-account application for any reason it chooses. German law lists specific grounds for refusal.
If you believe the refusal is unlawful, keep your application and correspondence and seek advice. Depending on the case, a BaFin administrative review may also be available.
7. Frequently asked questions
Is a basic account free?
Not necessarily. Banks may charge fees, so comparing total costs is useful.
Can salary or benefits be paid into it?
Yes. A basic account can receive ordinary incoming payments.
Do I automatically get an overdraft?
No. The legal right concerns essential payment services, not credit.
Can it be used as a protected P-account?
Yes. A payment account can be operated as a Pfändungsschutzkonto under the legal requirements.
1. Право на базовий рахунок
Базовий рахунок (Basiskonto) — це законодавчо врегульований платіжний рахунок з основними функціями. Він дає можливість користуватися звичайними банківськими послугами навіть тоді, коли стандартний поточний рахунок недоступний.
Для біженців це може бути особливо важливо. Німецьке законодавство охоплює осіб, які мають право на такий рахунок, зокрема шукачів притулку та інші передбачені законом групи.
2. Чому Basiskonto допомагає у повсякденному житті?
Банківський рахунок спрощує багато повсякденних справ. На нього можна отримувати заробітну плату, соціальні виплати та повернення коштів. З нього можна оплачувати оренду, електроенергію, страхування та інші рахунки.
3. Як відкрити Basiskonto
Перевірте тарифи, відділення та можливості зняття готівки.
За можливості використовуйте офіційний формуляр.
Банк повинен виконати законодавчі вимоги щодо ідентифікації.
Зберігайте копію заяви та підтвердження її отримання.
4. Які документи можуть знадобитися?
Точний перелік залежить від вашої особистої ситуації та законодавчих вимог щодо ідентифікації.
5. Що може Basiskonto – і чого не може?
Basiskonto надає основні платіжні функції звичайного банківського рахунку, але не обов’язково всі додаткові послуги стандартного Girokonto.
6. Що робити у разі проблем?
Банк не може відмовити у відкритті базового рахунку з будь-якої причини. Закон визначає конкретні підстави для відмови.
Якщо ви вважаєте відмову неправомірною, збережіть заяву та листування і зверніться по консультацію. У певних випадках можливе також адміністративне провадження через BaFin.
7. Поширені запитання
Чи є Basiskonto безкоштовним?
Не обов’язково. Банки можуть стягувати плату, тому варто порівнювати загальні витрати.
Чи можна отримувати зарплату або соціальні виплати?
Так. На базовий рахунок можна отримувати звичайні платежі.
Чи отримаю я автоматично овердрафт?
Ні. Законодавче право стосується основних платіжних послуг, а не кредиту.
Чи можна використовувати його як P-Konto?
Так. Платіжний рахунок може бути оформлений як Pfändungsschutzkonto за відповідних законодавчих умов.
1. Temel hesap (Basiskonto) hakkı
Basiskonto, temel ödeme işlemlerini yapmaya yarayan ve Alman yasalarıyla düzenlenen bir banka hesabıdır. Normal bir vadesiz hesap sunulmasa bile temel bankacılık hizmetlerine erişim sağlamayı amaçlar.
Bu hesap mülteciler ve sığınmacılar için özellikle önemli olabilir. Alman hukukunda, Avrupa Birliği’nde yasal olarak bulunan uygun tüketiciler ile sığınmacılar ve kanunda belirtilen bazı diğer gruplar için temel hesaba erişim düzenlenmiştir.
2. Basiskonto günlük yaşamda neden yararlıdır?
Kendi banka hesabınızın olması günlük işlemleri kolaylaştırır. Maaş, sosyal yardımlar ve geri ödemeler hesaba yatırılabilir. Kira, elektrik, sigorta ve diğer faturalar havale veya otomatik ödeme yoluyla ödenebilir.
3. Basiskonto nasıl açılır?
Ücretleri, şubeleri ve nakit çekme olanaklarını karşılaştırın.
Mümkünse resmi başvuru formunu kullanın.
Banka, yasal kimlik tespiti yükümlülüklerini yerine getirebilmelidir.
Başvurunun bir kopyasını ve mümkünse teslim alındığına dair belgeyi saklayın.
4. Hangi belgeler gerekebilir?
Bankanın kabul edebileceği belgeler kişisel durumunuza ve yasal kimlik doğrulama şartlarına bağlıdır.
5. Basiskonto neleri sağlar, neleri sağlamak zorunda değildir?
Basiskonto, normal bir banka hesabının temel ödeme işlevlerini sunar. Ancak standart bir vadesiz hesabın bütün ek hizmetlerini içermek zorunda değildir.
6. Sorun yaşarsanız ne yapabilirsiniz?
Bir banka Basiskonto başvurusunu istediği herhangi bir nedenle reddedemez. Kanun, reddin mümkün olduğu belirli durumları düzenler.
Başvurunuzun haksız yere reddedildiğini düşünüyorsanız başvuruyu, yazışmaları ve belgeleri saklayın ve danışmanlık alın. Duruma göre BaFin nezdinde idari inceleme yolu da mümkün olabilir.
7. Sık sorulan sorular
Basiskonto ücretsiz midir?
Her zaman değil. Bankalar ücret talep edebilir. Bu nedenle toplam masrafları karşılaştırmak yararlıdır.
Maaş veya sosyal yardım bu hesaba yatırılabilir mi?
Evet. Basiskonto normal ödeme girişlerini kabul eden bir ödeme hesabıdır.
Otomatik olarak ek hesap limiti alır mıyım?
Hayır. Yasal hak temel ödeme hizmetleriyle ilgilidir, krediyle değil.
Basiskonto P-Konto olarak kullanılabilir mi?
Evet. Yasal şartlar yerine getirildiğinde bir ödeme hesabı haciz korumalı hesap (Pfändungsschutzkonto/P-Konto) olarak kullanılabilir.
۱. حق داشتن حساب پایه (Basiskonto)
حساب پایه یا Basiskonto یک حساب پرداخت بانکی است که بر اساس قوانین آلمان، خدمات اساسی بانکی را فراهم میکند. هدف آن این است که افراد بتوانند حتی در شرایطی که حساب جاری معمولی در اختیارشان نیست، به خدمات پایه بانکی دسترسی داشته باشند.
این موضوع میتواند برای پناهندگان و پناهجویان اهمیت ویژهای داشته باشد. قوانین آلمان برای مصرفکنندگان واجد شرایطی که بهطور قانونی در اتحادیه اروپا اقامت دارند و همچنین برای پناهجویان و برخی گروههای دیگر، دسترسی به حساب پایه را پیشبینی کرده است.
۲. حساب پایه چگونه در زندگی روزمره کمک میکند؟
داشتن حساب بانکی بسیاری از امور روزمره را سادهتر میکند. حقوق، کمکهای اجتماعی و سایر پرداختها میتوانند به حساب واریز شوند. همچنین میتوان اجاره، برق، بیمه و سایر صورتحسابها را از طریق انتقال بانکی یا برداشت مستقیم پرداخت کرد.
۳. چگونه حساب پایه باز کنیم؟
هزینهها، شعب و امکان برداشت پول نقد را بررسی و مقایسه کنید.
در صورت امکان از فرم رسمی درخواست حساب پایه استفاده کنید.
بانک باید بتواند الزامات قانونی مربوط به شناسایی مشتری را انجام دهد.
یک نسخه از درخواست و در صورت امکان تأیید دریافت آن را نگهداری کنید.
۴. چه مدارکی ممکن است لازم باشد؟
مدارک مورد نیاز به شرایط شخصی شما و الزامات قانونی مربوط به احراز هویت بستگی دارد.
۵. حساب پایه چه امکاناتی دارد و چه امکاناتی الزامی نیست؟
حساب پایه خدمات اساسی پرداخت یک حساب بانکی معمولی را ارائه میدهد، اما بانک مجبور نیست همه خدمات اضافی یک حساب جاری معمولی را در آن ارائه کند.
۶. در صورت بروز مشکل چه باید کرد؟
بانک نمیتواند درخواست حساب پایه را به هر دلیلی که بخواهد رد کند. قانون دلایل مشخصی را برای رد درخواست تعیین کرده است.
اگر فکر میکنید درخواست شما بهناحق رد شده است، نسخه درخواست، نامهها و مدارک خود را نگه دارید و از یک مرکز مشاوره کمک بگیرید. بسته به شرایط، امکان درخواست بررسی اداری از BaFin نیز ممکن است وجود داشته باشد.
۷. پرسشهای متداول
آیا حساب پایه رایگان است؟
لزوماً خیر. بانکها میتوانند کارمزد دریافت کنند، بنابراین مقایسه هزینههای کلی حساب مفید است.
آیا میتوان حقوق یا کمکهای اجتماعی را به این حساب دریافت کرد؟
بله. حساب پایه یک حساب پرداخت است و میتواند پرداختهای معمول را دریافت کند.
آیا بهطور خودکار امکان اضافهبرداشت دریافت میکنم؟
خیر. حق قانونی مربوط به خدمات اصلی پرداخت است، نه دریافت اعتبار.
آیا میتوان Basiskonto را بهصورت P-Konto استفاده کرد؟
بله. در صورت وجود شرایط قانونی، یک حساب پرداخت میتواند بهعنوان حساب محافظتشده در برابر توقیف (Pfändungsschutzkonto یا P-Konto) اداره شود.
1. الحق في الحساب الأساسي
الحساب الأساسي (Basiskonto) هو حساب دفع منظم قانونياً ويوفر الوظائف الأساسية للمعاملات اليومية. وهو يهدف إلى إتاحة الخدمات المصرفية الأساسية حتى عندما لا يتوفر حساب جارٍ عادي.
يمكن أن يكون هذا مهماً جداً للاجئين. يشمل القانون الألماني الأشخاص المؤهلين للإقامة القانونية في الاتحاد الأوروبي، كما يتناول طالبي اللجوء وبعض الفئات الأخرى.
2. كيف يساعد الحساب الأساسي في الحياة اليومية؟
يسهّل الحساب البنكي كثيراً من أمور الحياة اليومية. يمكن تحويل الراتب أو الإعانات أو المبالغ المستردة إليه. كما يمكن دفع الإيجار والكهرباء والتأمين والفواتير الأخرى عن طريق التحويل أو الخصم المباشر.
3. كيفية فتح الحساب الأساسي
قارن الرسوم والفروع وإمكانية الحصول على النقد.
استخدم نموذج الطلب الرسمي إن أمكن.
يجب أن يتمكن البنك من تنفيذ واجبات التحقق القانونية.
احتفظ بنسخة من الطلب وتأكيد الاستلام إن أمكن.
4. ما المستندات التي قد تحتاج إليها؟
تعتمد المستندات المطلوبة على وضعك الشخصي ومتطلبات التحقق القانونية.
5. ما الذي يقدمه الحساب الأساسي – وما الذي لا يقدمه؟
يوفر الحساب الأساسي وظائف الدفع الأساسية للحساب البنكي العادي، لكنه لا يجب أن يتضمن كل الخدمات الإضافية للحساب الجاري التقليدي.
6. ماذا تفعل عند وجود مشكلات؟
لا يجوز للبنك رفض طلب الحساب الأساسي لأي سبب يختاره. يحدد القانون أسباباً معينة للرفض.
إذا كنت تعتقد أن الرفض غير قانوني، فاحتفظ بالطلب والمراسلات واطلب المشورة. في بعض الحالات قد يكون من الممكن أيضاً طلب مراجعة إدارية لدى BaFin.
7. الأسئلة الشائعة
هل الحساب الأساسي مجاني؟
ليس بالضرورة. يمكن للبنوك فرض رسوم، لذلك من المفيد مقارنة التكلفة الإجمالية.
هل يمكن تحويل الراتب أو الإعانات إليه؟
نعم. يمكن للحساب الأساسي استقبال المدفوعات العادية.
هل أحصل تلقائياً على سحب على المكشوف؟
لا. الحق القانوني يتعلق بخدمات الدفع الأساسية وليس بالقرض.
هل يمكن استخدامه كحساب P-Konto؟
نعم. يمكن تشغيل حساب دفع كحساب حماية من الحجز وفق الشروط القانونية.